

S-a tot discutat în ultimele zile despre proiectul ăsta de lege, iar acum tocmai a fost adoptat de Camera Deputaților (detalii AICI) și cred că sunt șanse mari să fie promulgat de președinte, așa că vreau să vă ofer impresii și o reacție la cald despre aceste conturi de investiții pentru pensie pe model ISA (UK) / 401(K) (SUA).
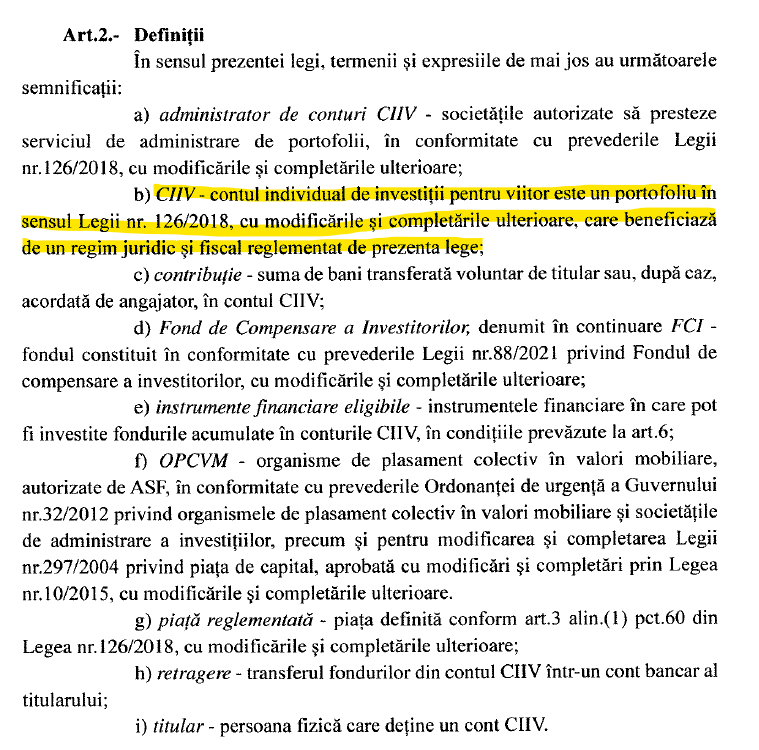
Aceste conturi CIIV sunt practic niște conturi speciale de investiții pentru pensie ce beneficiază de un regim fiscal favorabil (scutiri de impozite și contribuții sociale obligatorii):
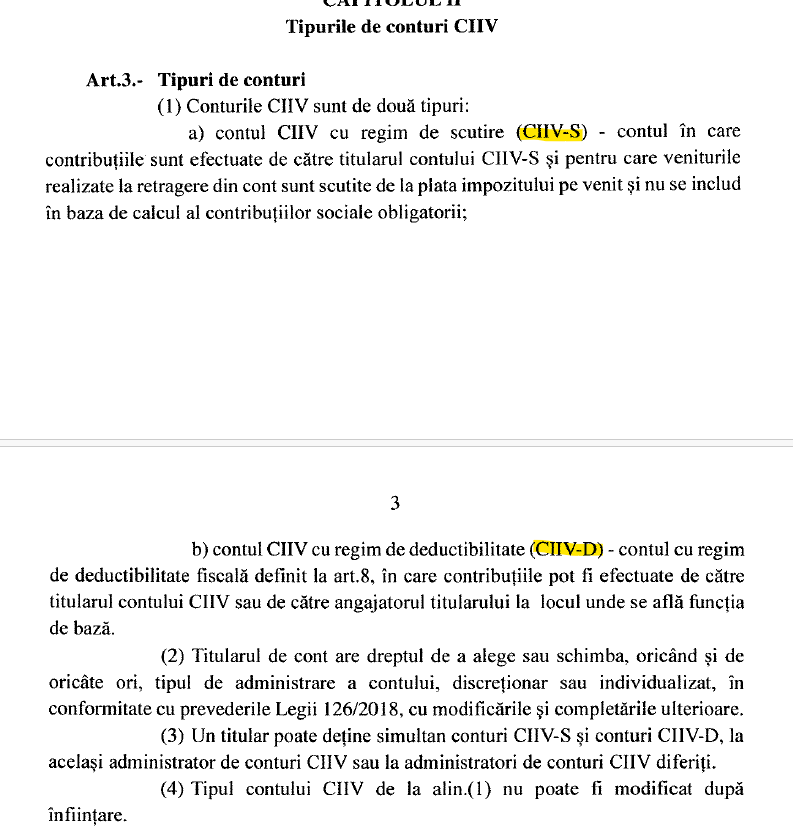
Vor fi de două tipuri:
CIIV cu regim de scutire (CIIV-S) = conturi unde pot fi depuși bani deja impozitați ce vor fi scutiți de orice fel de impozit și contribuție socială la retragere.
CIIV cu regim de deductibilitate (CIIV-D) = conturi unde pot fi depuși bani practic neimpozitați (sume brute), dar care vor fi impozitați la ieșire (și acest cont este scutit de contribuțiile sociale obligatorii)
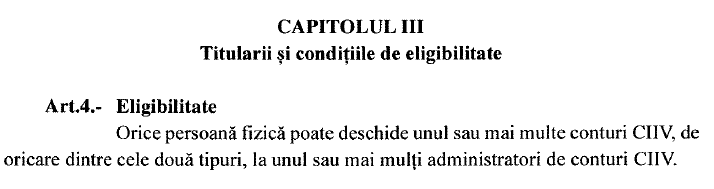
Putem avea oricâte conturi CIIV la multiple bănci/societăți de brokeraj autorizate:
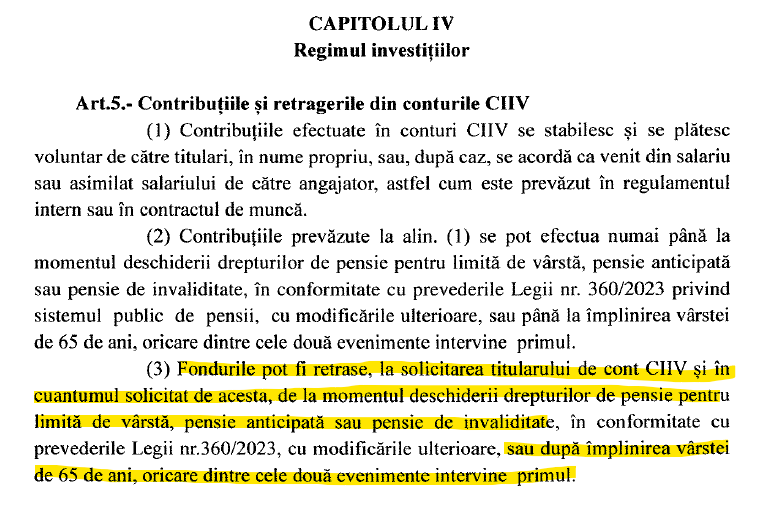
Din păcate, cel puțin în forma actuală, nu putem retrage banii decât atunci când ne pensionăm (indiferent de tip) sau ajungem la 65 de ani, oricare se întâmpla prima:
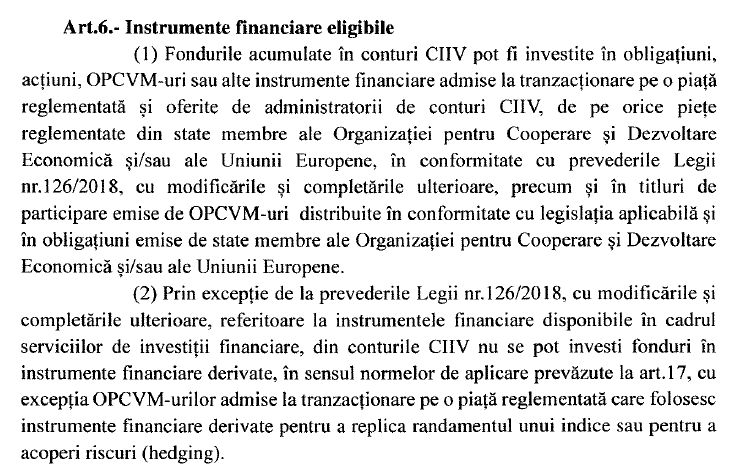
Putem să investim în acțiuni, obligațiuni, titluri de stat, fonduri mutuale și ETF-uri din UE și OCDE. Sunt interzise instrumentele derivate (dar eu înțeleg că sunt permise ETF-urile care pot folosi derivate pt hedging):
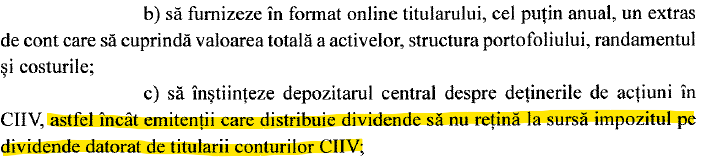
Va fi eliminat impozitul pe dividende, dar evident, asta se poate întâmpla doar pe BVB (și unele piețe precum UK unde impozitul pe dividend este 0, momentan):
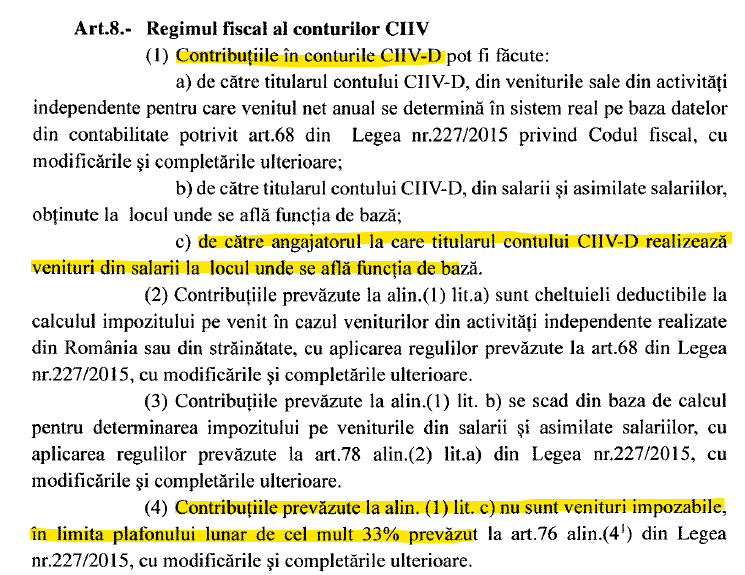
Cel mai interesant mi se pare acest CIIV-D, dacă angajatorul acceptă să îți transfere o parte sau majoritatea acelor beneficii fiscale pe care le au majoritatea angajaților (asigurarea privată de sănătate, abonamente la sala, abonamente la diverse servicii, training-uri, etc.):
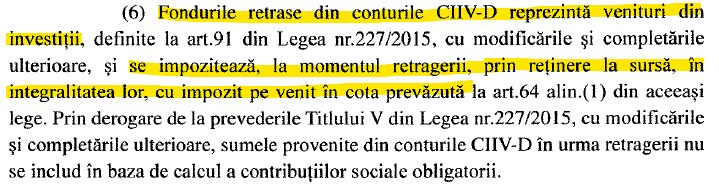
Vom avea impozit pe venit pe TOATĂ suma retrasă (atenție, nu doar pe profit) la CIIV-D:
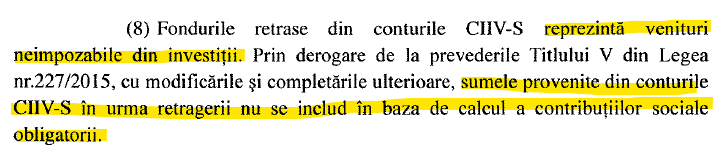
Iar la CIIV-S totul este scutit:
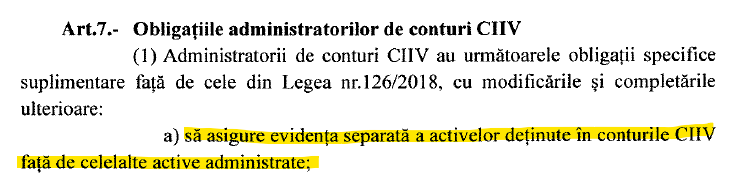
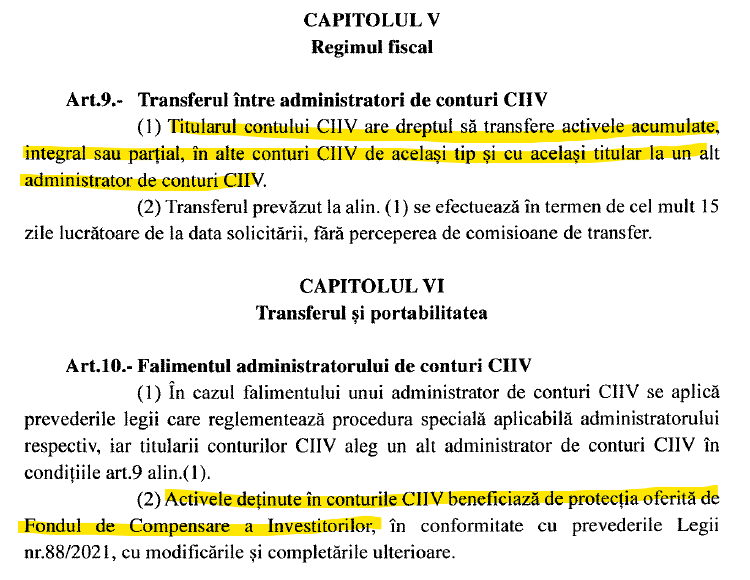
Putem transfera conturile la alt administrator și evident că aceștia trebuie să dețină aceste conturi segregate de activele lor (și sunt protejate de Fondul de Compensare):
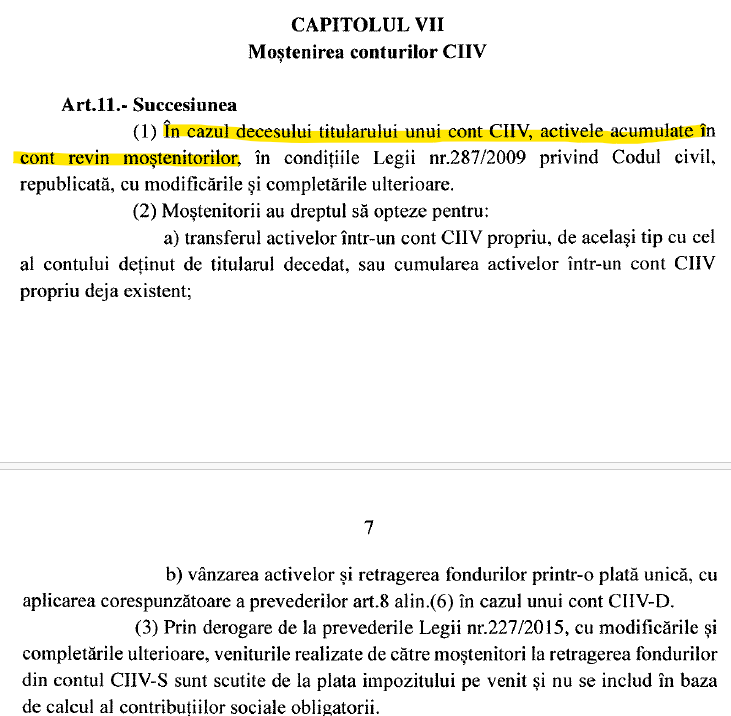
Iar în caz de deces, moștenitorii preiau totul:
Bun, nu am întors eu pe toate părțile această lege (ce probabil va fi promulgată în viitorul apropiat), dar mi se pare un pas în direcția bună.
Nu este un pas extraordinar pentru că România este deja o țară cu un regim fiscal favorabil investițiilor la bursă (cel puțin momentan, rămâne de văzut ce se va întâmpla după intrarea în OCDE, dar șanse bune să crească impozitele).
CIIV-D sau CIIV-S? Care e mai rentabil?
M-am gândit și să compar cele două conturi și să vedem care ar fi mai rentabil și în care variantă rămânem cu mai mulți bani la pensionare.
Am presupus următoarele:
Contribuție lunară de 1.000 RON brut la CIIV-D (dacă o faceți prin angajator) vs. contribuție lunară de ~585 RON net la CIIV-S (dacă o faceți voi direct)
Contribuim 35 de ani, de la vârsta de 30 de ani până la 65 de ani
100% într-un ETF global pe acțiuni (VWCE / WEBN sau alte variante similare)
Randament total de 10%/an
Am presupus un impozit pe venit de 10%
Rezultatul este puțin șocant:
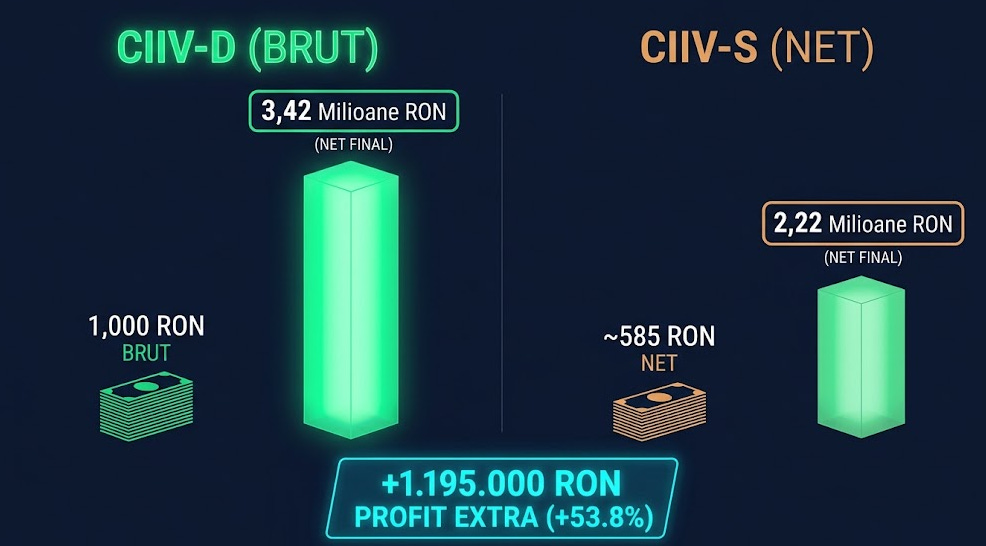
Deși vom plăti 10% pe TOATĂ suma acumulată, tot vom rămâne într-un cont CIIV-D cu 3,42M RON față de 2,22M RON în contul CIIV-S, deci cu aproximativ 54% mai mult.
Acest rezultat (~53.8%) este independent de ranadmentul investițiilor sau perioada de timp:
Practic, avem:
10% impozit pe toată suma
cei ~41.5% (CAS/CASS/impozit venit) care se rețin lunar pe salariu.
Cu cât diferența asta va fi la fel de mare, cu atât vom avea acest rezultat disproporționat.
Așadar, varianta cea mai rentabilă va fi cea în care avem contribuții netaxate de la angajator într-un cont CIIV-D.
Mă găsiți pe YOUTUBE și pe Discord
Notă: Nu sunt/pretind a fi planificator sau consultant financiar! Sunt banii dvs. și e treaba dvs. ce faceți cu ei și cum îi cheltuiți!